Investir não é torcer: o que os pânicos da bolsa ensinam
Após a queda de 13,88% do Ibovespa, a lição dos pânicos passados é processo, prazo e reserva de emergência, não torcida política.
Tribuna · ensaio assinadoArgumento e conclusões pertencem a quem assina este texto, não necessariamente à Revista 7 de Setembro.
- Publicado em
- Leitura
- 4 min de leitura

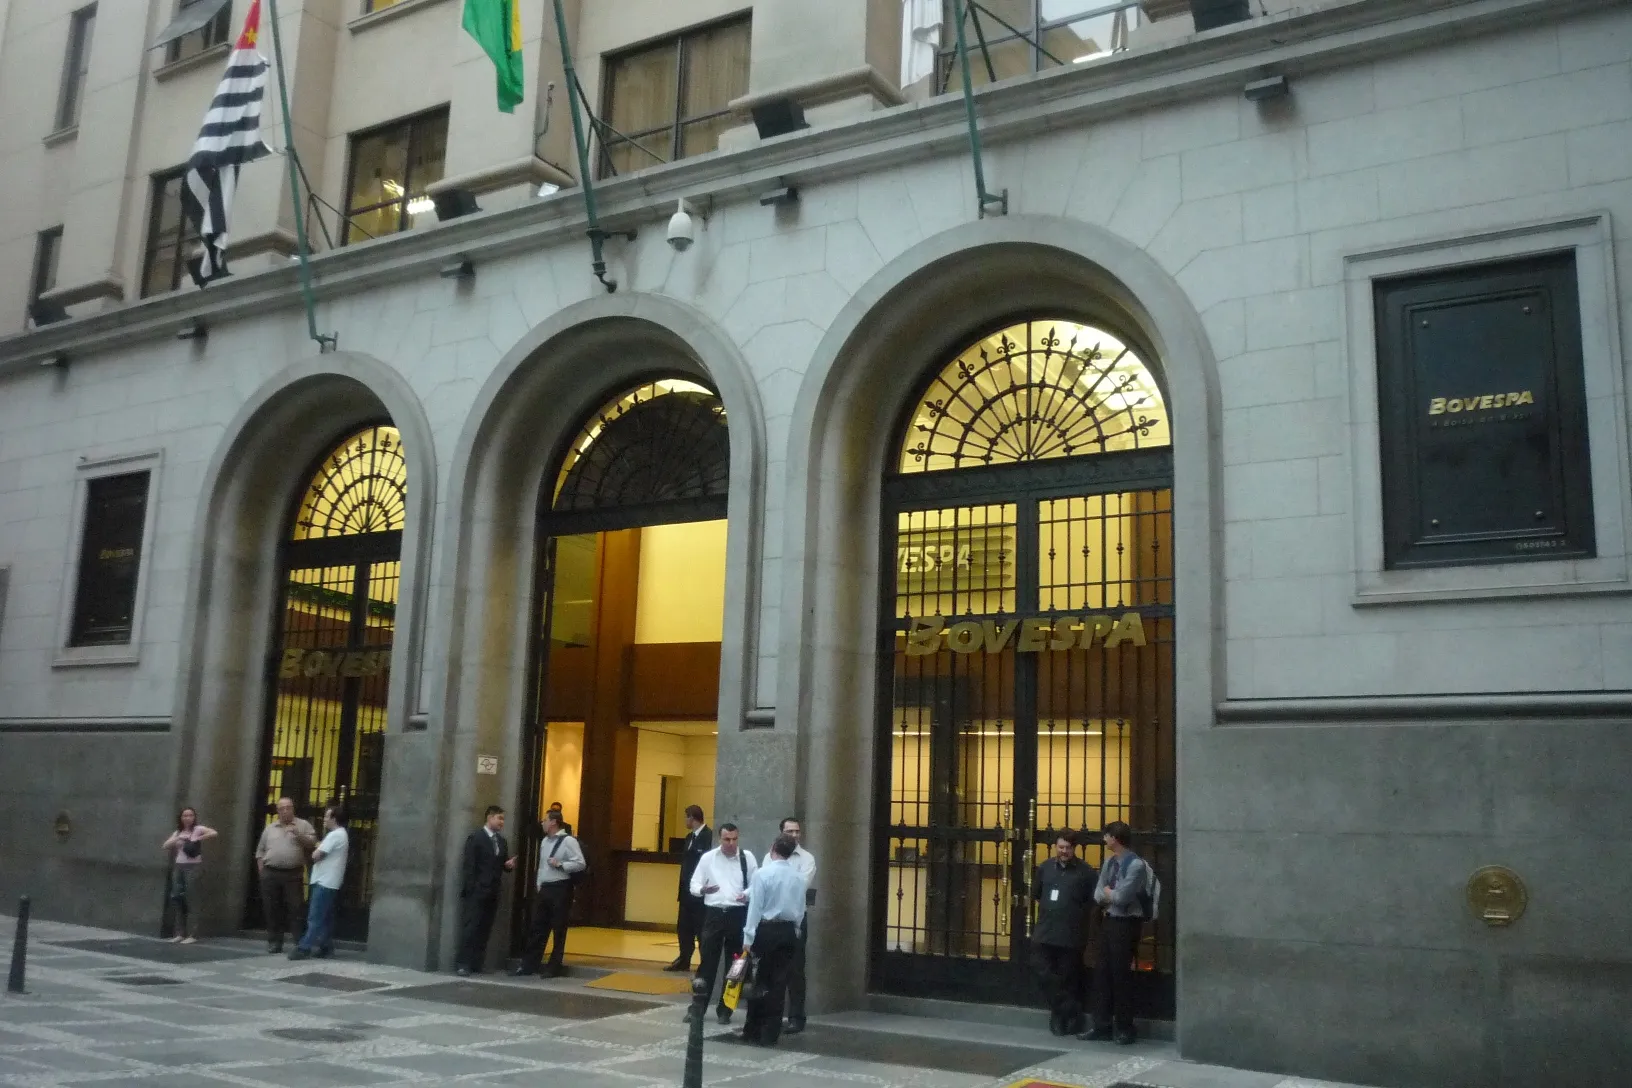
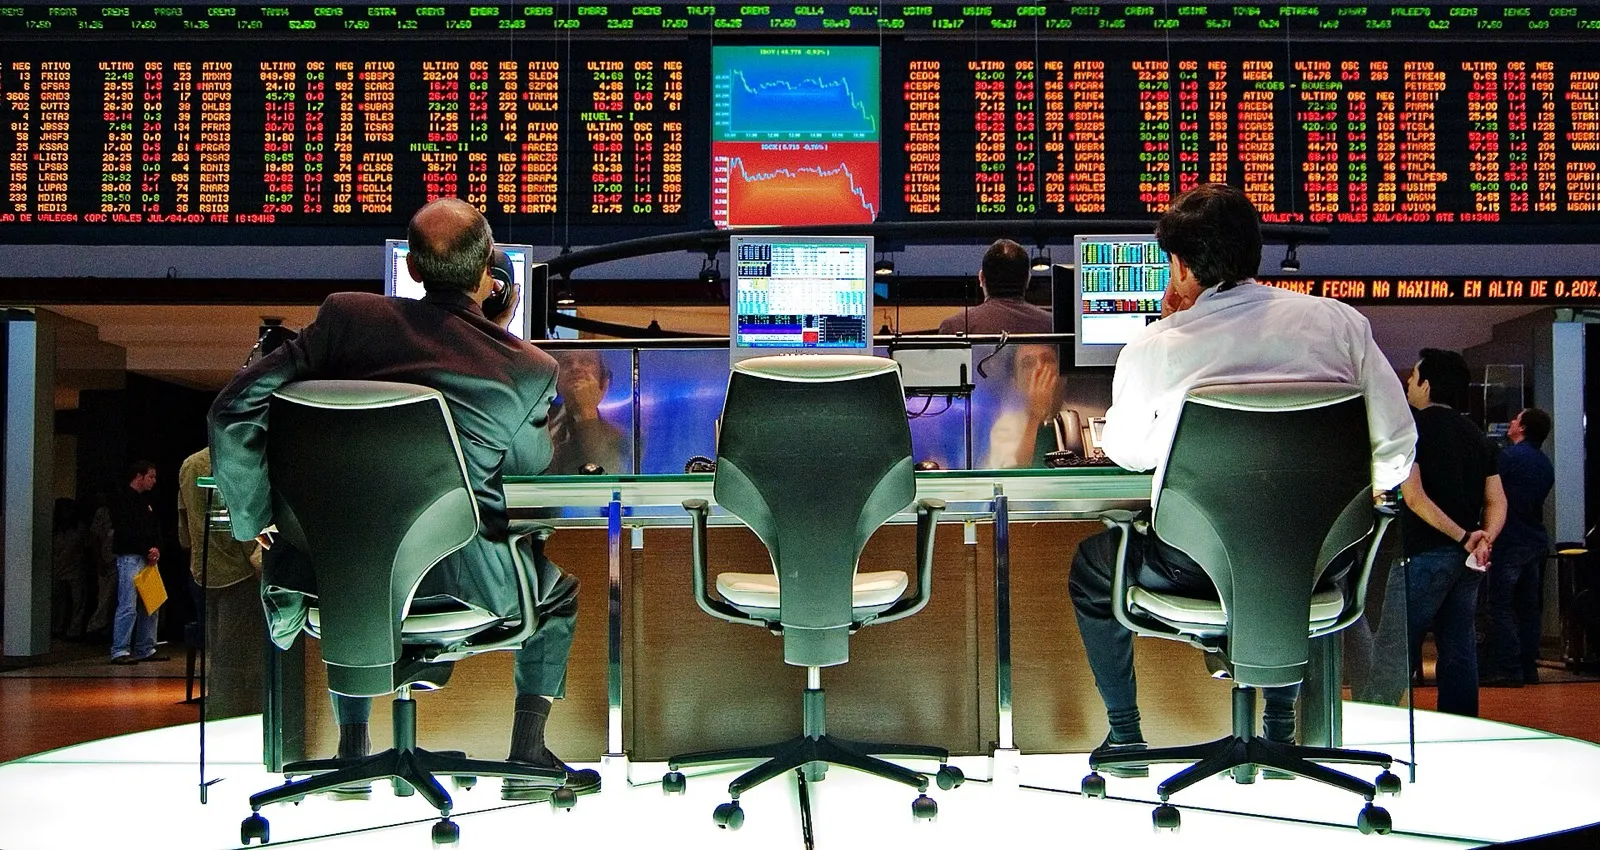
Na segunda-feira (26), o Ibovespa fechou em 176.608,23 pontos, com queda de 13,88%, segundo o InfoMoney. O Ibovespa é o principal índice da B3, a bolsa de valores de São Paulo. A queda veio um dia depois do segundo turno da eleição presidencial.
Quando a bolsa cai no dia seguinte a uma eleição, é fácil ler o número como placar de uma disputa. Esta Tribuna defende outra leitura. Ter ações não é vestir uma camisa. Investir é decidir sobre risco, prazo e o dinheiro que pode faltar amanhã.
Quem compra ou vende por lealdade a um candidato, de qualquer lado, troca uma análise de risco por uma identidade. Identidade não é estratégia. Um governo pode agradar ou decepcionar, e uma empresa ainda assim pode ganhar ou perder valor por outros motivos.
Nas fontes que checamos, não há dado público que meça quantas pessoas agiram assim nesta semana. O argumento, portanto, é sobre método, não sobre um número de hoje.
Quedas que se recuperaram e quedas que duraram
A história mostra desfechos muito diferentes. Em 2020, o Ibovespa caiu forte no começo da pandemia de covid-19. Em 7 de janeiro de 2021, alcançou 122.385 pontos e superou a máxima de 23 de janeiro de 2020, segundo O Antagonista. Foram menos de 12 meses.
Outro caso levou décadas. O Nikkei, índice da Bolsa de Tóquio, fechou em 38.915,87 pontos em 29 de dezembro de 1989. Só em 22 de fevereiro de 2024 ultrapassou esse recorde, segundo o Nippon.com. Foram 34 anos.
O Nasdaq, bolsa eletrônica dos Estados Unidos com forte peso de empresas de tecnologia, fechou em 5.048,62 pontos em 10 de março de 2000. Depois caiu até 1.114,11 pontos, em 2002. Só em 23 de abril de 2015 superou aquele recorde, segundo a Fortune.
Os três casos não servem de previsão. Eles mostram que o tempo até a recuperação varia de menos de um ano a mais de três décadas. Ativos podem perder valor, e pânicos podem se aprofundar.
Os analistas também discordam hoje. Segundo o InfoMoney, a Gavekal Research vê a correção como oportunidade de compra. O JPMorgan projeta nova queda de cerca de 20% nos próximos dias. O Morgan Stanley vê correção de 20% a 30%, caso os investidores passem a exigir prêmio maior para financiar a dívida pública.
Quando especialistas discordam, a lição não é escolher o time certo. É reconhecer que ninguém sabe onde está o fundo antes de ele passar.
Educação financeira é assunto público
Os números mostram quem está na bolsa. No segundo trimestre de 2026, a B3 registrou 5,7 milhões de pessoas físicas, ou seja, cidadãos, com renda variável: aplicações cujo preço muda com o mercado. Esse número equivale a cerca de 3,6% dos 158,7 milhões de eleitores aptos, segundo o Tribunal Superior Eleitoral (TSE). Os dois números medem coisas diferentes, mas a comparação mostra que a bolsa ainda é uma minoria.
Em 15 de julho de 2026, o Senado aprovou o Projeto de Lei (PL) 2.979/2023. Pela ementa, ele prevê “o ensino de educação financeira como tema transversal e integrador nos currículos do ensino fundamental e do ensino médio”. O texto volta à Câmara dos Deputados. Segundo o Atlas Público, a proposta não cria disciplina própria: é tratada “sem a criação de uma matéria específica”.
A Base Nacional Comum Curricular (BNCC), que orienta o currículo das escolas, já trata a educação financeira “como um tema contemporâneo transversal”, segundo o Blog Melhor Escola. A lei daria base mais firme a esse ensino.
O que diz o Banco Central: Pela Estratégia Nacional de Educação Financeira (ENEF), um dos objetivos é “aumentar a capacidade do cidadão para realizar escolhas conscientes sobre a administração dos seus recursos”. A página oficial da ENEF, no site do Banco Central, diz também que suas ações “não podem recomendar produtos ou serviços financeiros”.
Educar para escolher é diferente de dizer onde aplicar. Esta Tribuna defende que a escola pública ensine o tema com professores preparados e tempo reservado na grade. Quem entende um extrato, os juros e a diferença entre dívida e reserva tem mais ferramentas para atravessar qualquer ciclo político.
Investir não é torcer. Uma eleição pode mexer com o humor do mercado, mas não substitui um plano. Diversificar, respeitar o prazo do dinheiro, manter reserva para emergências e não apostar o dinheiro do aluguel são regras de processo. Elas valem antes da queda, durante ela e depois. Este texto não é recomendação de compra ou venda de nenhum ativo.
Como fizemos: Usamos a cotação do Ibovespa publicada pelo InfoMoney em 26/10/2026, o histórico do Nikkei (Nippon.com), do Nasdaq (Fortune) e do Ibovespa de 2021 (O Antagonista), e o boletim da B3 de 17/09/2026. O eleitorado de 158.745.463 pessoas vem do TSE, cuja página não abriu nesta consulta; conferimos o número em reproduções de outras reportagens. A parcela de 3,6% é nosso cálculo: 5,7 milhões divididos por 158,7 milhões. Não lemos o texto oficial da BNCC, e a citação vem de um blog; as fontes foram acessadas em 26/10/2026.
Fontes
- InfoMoney — Ibovespa desaba 13% após eleição, em dia de circuit breaker (26/10/2026) (acesso em 26/10/2026)
- InfoMoney — Ibovespa 170 mil pontos é o piso? O que esperar após forte queda (26/10/2026) (acesso em 26/10/2026)
- O Antagonista — Recorde na bolsa: 122 mil pontos (07/01/2021)
- Nippon.com — Nikkei Index Sets First Record High Since 1989 (06/03/2024)
- Fortune — Nasdaq surpasses internet bubble peak (23/04/2015)
- B3 — ETFs ganham 223 mil investidores em um ano e alcançam 862 mil CPFs na B3 (17/09/2026)
- TSE — Eleições 2026 em números: 158,7 milhões de eleitores estão aptos a votar
- Senado Federal — Projeto de Lei n° 2979, de 2023 (acesso em 26/10/2026)
- Atlas Público — Senado aprova educação financeira na escola básica; texto volta à Câmara
- Blog Melhor Escola — Educação financeira na BNCC
- Banco Central — Estratégia Nacional de Educação Financeira (ENEF) (acesso em 26/10/2026)